Showing posts with label Akuntansi Biaya. Show all posts

Kunci Jawaban Akuntansi Biaya Charter e14

Kunci Jawaban Akuntansi Biaya Charter e14 - Akuntansi Biaya merupakan salah satu mata kuliah yang wajib ditempuh oleh seluruh mahasiswa jurusan akuntansi. Pada saat kuliah, Akuntansi Biaya ditempuh ketika semester 2 ataupun semester 3. Dosen-dosen pengajar mata kuliah Akuntansi biaya biasanya menggunakan buku pegangan yaitu Akuntansi Biaya Charter yang terbaru. Buku akuntansi Biaya yang terbaru karangan Charter adalah edisi 14. Kunci Jawaban Akuntansi Biaya Buku Charter e14 ,adalah pelengkap untuk teman-teman yang ingin belajar latihan soal lalu segera mencocokan hasil pengerjaan kalian dengan jawaban yang benar. Pada artikel Kunci Jawaban Akuntansi Biaya Buku Charter e14, tersedia kunci jawaban mulai dari latihan soal yang mudah hingga yang sulit. Untuk lebih lengkapnya, silahkan langsung saja download Kunci Jawaban Akuntansi Biaya Buku Charter e14 sesuai dengan yang teman-teman butuhkan.


Kunci Jawaban Akuntansi Biaya Charter e14

Kunci Jawaban Akuntansi Biaya Charter e14 - Download Kunci Jawaban Akuntansi Biaya Buku Charter edisi 14


Kunci Jawaban Akuntansi Biaya Charter e14 - Berikut ini adalah Solution Manual berbagai Chapter yang ada di buku akuntansi biaya buku charter edisi 14 :

  1. Solution Manual Chapter 1 --> Download Disini
  2. Solution Manual Chapter 2 --> Download Disini
  3. Solution Manual Chapter 3 --> Download Disini
  4. Solution Manual Chapter 4 --> Download Disini
  5. Solution Manual Chapter 5 --> Download Disini
  6. Solution Manual Chapter 6 --> Download Disini
  7. Solution Manual Chapter 7 --> Download Disini
  8. Solution Manual Chapter 8 --> Download Disini
  9. Solution Manual Chapter 9 --> Download Disini
  10. Solution Manual Chapter 10 --> Download Disini
  11. Solution Manual Chapter 11 --> Download Disini
  12. Solution Manual Chapter 12 --> Download Disini
  13. Solution Manual Chapter 13 --> Download Disini
  14. Solution Manual Chapter 14 --> Download Disini
  15. Solution Manual Chapter 15 --> Download Disini
  16. Solution Manual Chapter 16 --> Download Disini
  17. Solution Manual Chapter 17 --> Download Disini
  18. Solution Manual Chapter 18 --> Download Disini
  19. Solution Manual Chapter 19 --> Download Disini
  20. Solution Manual Chapter 20 --> Download Disini
  21. Solution Manual Chapter 21 --> Download Disini
  22. Solution Manual Chapter 22 --> Download Disini
  23. Solution Manual Chapter 23 --> Download Disini
  24. Solution Manual Chapter 24 --> Download Disini
  25. Solution Manual Chapter 25 --> Download Disini

Kunci Jawaban Akuntansi Biaya Charter e14 - Nah, itu dia Solution Manual untuk buku akuntansi biaya karangan Charter edisi 14. Teman-teman bisa download Solution Manual akuntansi biaya tersebut sesuai dengan chapter yang diinginkan. Kunci Jawaban Akuntansi Biaya Charter e14 ini saya bagikan bukan sebagai jalan pintas untuk mengerjakan tugas, namun sebagai pembantu teman-teman ketika ingin mencocokan pekerjaan teman-teman setelah mengerjakan soal yang ada. Jadi pesan saya, jangan sampai di salah gunakan ya teman-teman.Teman-teman juga bisa melihat Manual Solution yang lainya di kategori yang lain di blog ini.


Contoh Soal Departementalisasi dan Jawaban

Contoh Soal Departementalisasi dan Jawaban - Belajar teori ternyata belum cukup untuk memahami materi biaya departementalisasi,tapi apabila ditambah dengan belajar Contoh Soal Departementalisasi dan Jawaban maka insyallah akan lebih paham mengenai departementalisasi itu sendiri.Oleh karena itu,kami akan memberikan ilustrasi Contoh Soal Departementalisasi dan Jawaban agar memudahkan teman-teman dalam belajar materi departementalisasi:biaya overhead pabrik.Berikut adalah contoh soal dan jawaban departementalisasi dengan menggunakan metode langsung,metode bertingkat dan metode simultan.


Ilustrasi : Departementalisasi

Contoh Soal Departementalisasi dan Jawaban - Contoh Soal dan Jawaban

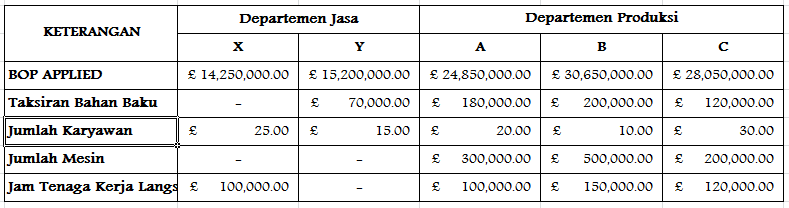
PT. DEF mempunyai dua departemen Jasa dan Tiga departemen Produksi dalam usahanya.Perusahaan menyebut departemen jasa sebagai departemen "X" dan "Y" sedangkan departemen produksi sebagai departemen "A" dan "B" dan "C".Perusahaan menggunakan Cost Driver taksiran bahan baku untuk Departemen "X" sedangkan untuk departemen "Y" menggunakan Cost driver jumlah karyawan.Anggaran BOP perusahaan DEF adalah sebagai berikut :

Tabel : Anggaran BOP Perusahaan DEF
Ada kebijakan khusus yang menyatakan bahwa pengalokasian biaya didahulukan di departemen Y (untuk soal metode bertingkat).

Hitunglah alokasi BOP dengan tiga metode yang telah ditentukan :


Departementalisasi Tiga Metode - Contoh Soal dan Jawaban Metode Langsung

BOP dari "X" adalah = 14.250.000
Cost driver yang digunakan = Taksiran Bahan Baku,Maka penyelesaianya adalah :

Departemen Produksi A = (180.000/500.000) * 14.250.000 = 5.130.000
Departemen Produksi B = (200.000/500.000) * 14.250.000 = 5.700.000
Departemen Produksi C = (120.000/500.000) * 14.250.000 = 3.420.000

Keterangan : 
  1. Nominal 180.000,200.000,dan 120.000 berasal dari taksiran bahan baku yang ada di masing-masing departemen produksi A,B dan C
  2. Nominal 500.000 berasal dari : 180.000 + 200.000 + 120.000 , Jadi pembaginya adalah penjumlahan dari Taksiran bahan baku masing-masing departemen produksi.Mengapa taksiran bahan baku pada departemen Y tidak diikutkan ? Seperti yang ada di ilustrasi di awal,masing-masing departemen tidak memiliki kaitan biaya.
  3. Nominal 14.250.000 merupakan nilai BOP applied dari departemen "X"

BOP dari "Y" adalah = 15.200.000
Cost driver yang digunakan = Jumlah Karyawan,maka penyelesaianya adalah :

Departemen Produksi A = (20/60) * 15.200.000 = 5.066.666
Departemen Produksi B = (10/60) * 15.200.000 = 2.533.333
Departemen Produksi C =  (30/60) * 15.200.000 = 7.600.000

Keterangan :
  1. Nominal 20,10 dan 30 berasal dari Jumlah karyawan yang digunakan di masing-masing departemen produksi A,B dan C.
  2. Nominal 60 berasal dari penambahan 20 + 10 + 30 , Jadi pembaginya berasal dari penambahan jumlah karyawan di masing-masing departemen produksi.(alasan kenapa "X" tidak diikut sertakan sama seperti pembahasan sebelumnya)
  3. Nominal 15.200.000 merupakan nilai BOP applied dari departemen "Y"


Departementalisasi Tiga Metode - Contoh Soal dan Jawaban Metode Bertingkat

Diketahui ada kebijakan khusus PT. DEF  yang mana alokasi biaya didahulukan dari departemen "Y".

BOP Y = 15.200.000
Cost driver = Jumlah Karyawan

Departemen Produksi A = (20/85) * 15.200.000 = 3.576.470
Departemen Produksi B = (10/85) * 15.200.000 = 1.788.235
Departemen Produksi C = (30/85) * 15.200.000 = 5.364.705
Departemen Jasa X        = (25/85) * 15.200.000 = 4.470.588

Keterangan :
1.     Nominal 20,10,30 dan 25 merupakan Jumlah karyawan di masing-masing departemen produksi dan departemen Jasa.
2.     Nominal 85 berasal dari penjumlahan 20 + 10 + 30 + 25 ,Pembagi nya berasal dari penjumlahan jumlah karyawan di masing-masing departemen Jasa dan departemen Produksi.Kenapa melibatkan departemen Jasa X ? karena metode bertingkat dan adanya kebijakan khusus , maka departemen Y wajib mengalokasikan biaya ke departemen X juga.
3.     Nominal 15.200.000 adalah nilai BOP applied dari departemen Y.

BOP X = 4.470.588 + 14.250.000 = 18.720.588
Cost driver = Taksiran Biaya, maka penyelesaianya adalah :

Departemen Produksi A = (180.000/500.000) * 18.720.588 = 6.739.411
Departemen Produksi B = (200.000/500.000) * 18.720.588 = 7.488.235
Departemen Produksi C = (120.000/500.000)* 18.720.588 = 4.492.941

Keterangan :
  1. Keterangan nya sama seperti yang ada di Keterangan sebelumnya

Departementalisasi Tiga Metode - Contoh Soal dan Jawaban Metode Simultan


Berikut adalah langkah langkah yang harus dilakukan :
 1. Carilah presentase dari masing-masing departemen Jasa

  • Departemen Y* = (70.000/570.000) * 100% = 12,2%
  • Departemen X* = (25/85) * 100% = 29,4%

2. Menjadikan ke persamaan matematika
  • Y = 15.200.000 + 0,122x
  • X = 14.250.000 + 0,294y

3. Mensubtitusikan persamaan matematika pada langkah ke-2

    Y = 15.200.000 + 0,122 * ( 14.250.000 + 0,294y)
    Y =  17.567.413
   
Maka X = 14.250.000 + 0,294 * 17.567.413 = 19.405.027


 4. Langkah terakhir adalah menghitung seperti metode-metode sebelumnya

BOP X = 19.405.027, maka biaya di departemen produksi adalah :

Departemen Produksi A = (180.000/570.000) * 19.405.027 = 6.127.903
Departemen Produksi B = (200.000/570.000) * 19.405.027 = 6.808.781
Departemen Produksi C = (120.000/570.000) * 19.405.027 = 4.085.269
Departemen Jasa Y = (70.000/570.000) * 19.405.027 = 2.383.073


BOP Y = 17.567.413,Maka biaya di departemen produksi adalah :

Departemen Produksi A = (20/85) * 17.567.413 = 4.133.509
Departemen Produksi B = (10/85) * 17.567.413 = 2.066.754
Departemen Produksi C = (30/85) * 17.567.413 = 6.200.263
Departemen Jasa X        = (25/85) * 17.567.313 = 5.166.086


Contoh Soal Departementalisasi dan Jawaban - Sekian contoh soal dari kami,apabila anda ingin mereview teorinya terlebih dahulu,silahkan membaca artikel Departementalisasi tiga metode.


Kata Kunci : Contoh soal dan jawaban departementalisasi,Soal dan jawaban departementalisasi,Soal dan jawaban metode langsung,Soal dan jawaban metode bertingkat,soal dan jawaban metode simultan


Departementalisasi Tiga Metode

Departementalisasi Tiga Metode - Departementalisasi dari overhead pabrik berarti membagi pabrik kedalam segmen yang disebut departemen,yang menjadi tujuan pembebanan biaya overhead untuk tujuan akuntansi pembagian suatu pabrik ke departemen-departemen yang teripsah menghasilkan perhitungan biaya produksi yang lebih baik dan meningkatkan pengendalian yang bertanggung jawab atas biaya overhead.Dalam artikel ini nanti,fokus yang akan dibahas adalah tentang Departementalisasi Tiga Metode yang mana akan menguraikan masing-masing metode yang ada di departementalisasi:biaya overhead pabrik.


Departementalisasi Tiga Metode - Identifikasi Departemen

Dalam perjalananya,sebelum kita menuju ke metode penghitungan biaya yang akan dibagikan ke masing-masing departemen,maka langkah pertama yang harus kita lakukan adalah mengidentifikasi departemen.Dimana identifikasi departemen apakah departemen ini termasuk departemen Jasa ataukah termasuk dalam departemen produksi.

  • Departemen Produksi (producing departement) : menghasilkan produk dengan mengubah bentuk atau sifat dari bahan baku atau dengan merakit komponen.
  • Departemen Jasa (service departement) : memberikan pelayanan yang berkontribusi secara tidak langsung terhadap produksi tetapi tidak mengubah bentuk,rakitan,maupun sifat dari bahan baku.

Conto - contoh yang termasuk dari departemen produksi dan departemen jasa yaitu :

  1. Departemen produksi
    • Pemotongan
    • Penyerutan
    • Perakitan
    • Penyelesaian
    • Pelapisan
    • Perajutan
    • Dan sejenisnya
  2. Departemen Jasa
    • Penerimaan
    • Inspeksi
    • Penyimpanan
    • Keamanan
    • Pembelian
    • Pengapalan
    • Pengendalian Produksi
    • dan sejenisnya.
Setelah itu,maka yang harus kita lakukan adalah mengidentifikasi variabel yang biasa disebut "Cost Driver".Untuk pembahasan lebih jelasnya tentang Cost driver ini akan dijelaskan lebih lanjut ketika menjelaskan tentang tiga metode yang ada di departementalisasi itu sendiri.

Departementalisasi,Biaya Overhead Pabrik,Biaya,Overhead Pabrik
Ilustrasi : Departementalisasi

Departementalisasi Tiga Metode - Menentukan Tarif Biaya Overhead Departemental

Karena pada akhirnya semua overhead pabrik,baik yang dari departemen produksi ataupun departemen jasa akan dialokasikan ke departemen produksi,maka penetapan tarif overhead departemental mencakup langkah-langkah sebagai berikut :
  1. Estimasi total overhead departemental dari departemen produksi dan departemen jasa pada tingkat aktivitas yang diperkirakan.Tentukan jika mungkin,sifat tetap dan variabel untuk setiap kategori biaya nya.
  2. Buat suatu survei dengan tujuan untuk mendistribusikan biaya overhead tidak langsung departemental dan biaya departemen jasa.
  3. Estimasikan total overhead tidak langsung departemental pada tingkat aktivitas yang dipilih dan alokasikan biaya tersebut ke departemen-departemen.
  4. Distribusikan biaya departemen jasa ke departemen yang memperoleh manfaat dari jasa tersebut.
  5. Hitung tarif overhead departemental.
Dalam kondisis tertentu,dalam rangka perhitungan biaya departemental dan produk,direkomendasikan dua metode akuntansi tersendiri untuk biaya utlitas antaralain :
  1. Membebankan semua biaya tenaga dan bahan bakar ke departemen utilitas sendiri,kemudian mengalokasikan ke departemen yang menerima manfaatnya.
  2. Membebankan departemen-departemen tertentu dengan biaya tenaga dan bahan bakar jika ada meteran terpisah,dan membebankan sisanya ke departemen utilitas tersendiri.Sisa inilah yang kemudian akan dialokasikan ke departemen yang menerima manfaatnya.

Departementalisasi Tiga Metode - Metode Langsung Departementalisasi

Pada beberapa perusahaan,biaya departemen jasa didistribusikan hanya ke departemen produksi saja.Pendekatan seperti ini disebut dengan Metode Langsung (direct method) dalam departementalisasi.Metode langsung dapat dibenarkan untuk perhitungan biaya produk jika hasil akhirna tidak jauh berbeda dari hasil metode distribusi biaya lainya.Untuk lebih jelasnya,perhatikan ilustrasi berikut :

Departementalisasi,Metode Langsung,Ilustrasi
Ilustrasi : Departementalisasi Metode Langsung
Dari ilustrasi di atas,menjelaskan bahwa dari Departemen "X" dan Departemen "Y" ada distribusi biaya ke masing-masing sub departemen nya,namun masing-masing departemen tidak melakukan distribusi biaya satu sama lain.Untuk lebih jelasnya,akan ada contoh soal Departementalisasi dan disitu akan dijelaskan tentang Departementalisasi dengan penyelesaian tiga metode sekaligus.


Departementalisasi Tiga Metode - Metode Bertingkat

Departementalisasi metode bertingkat (step method) merupakan metode dengan mendistribusikan biaya dari departemen jasa berdasarkan urutan tertentu yaitu,urutan yang ditetapkan oleh departemen.Metode bertingkat yang sering disebut juga metode sekuensial (sequential method) karena biaya didistribusikan dari dpartemen jasa sesuai dengan urutan yang telah ditentukan sebelumnya.Sekali biaya telah didistribusikan dari departemen jasa,tidak akan ada biaya departemen jasa lain yang dibebankan kembali ke departemen tersebut dalam langkah berikutnya.Untuk lebih jelasnya berikut adalah ilustrasinya :
Departementalisasi,Metode Bertingkat,Step Method,Sequential Method,Metode Sekuensial
Ilustrasi : Departementalisasi Metode Bertingkat 

Dari ilustrasi di atas,dijelaskan bahwa departemen "Y" terlebih dahulu mengalokasikan biaya nya ke departemen "X" baru selanjutnya departemen "X" melanjutkanya ke sub departemen produksinya.Namun disini departemen "X" tidak akan kembali mengalokasikan biaya ke departemen "Y".Untuk lebih jelasnya akan dijelaskan di contoh soal departementalisasi metode bertingkat.


Departementalisasi Tiga Metode - Metode Simultan

Metode simultan (simultaneous method) atau disebut metode aljabar (algebraic method) atau juga disebut metode resiprokal (resiprokal method) merupakan metode yang mempertimbangkan secar lengkap hubungan timbal balik antar semua departemen jasa.Biaya dari departemen jasa yang dihasilkan secara simultan,pertama dengan menggunakan aljabar untuk menyelesaikan dua persamaan linier dengan dua variabel yang tidak dikeahui.Apabila ada banyak departemen jasa,matriks aljabar menjadi berguna dan perhitungan dapat dilakukan dengan komputer.Untuk lebih jelasnya akan dijelaskan ilustrasi dari metode simultan berikut :

Departementalisasi,Metode Simultan,Metode Aljabar,Metode resiprokal,Simultaneous Method,Algebraic method,resiprokal method
Ilustrasi : Departementalisasi Metode Simultan

Dari ilustrasi di atas,dapat kita ketahui bahwa masing-masing departemen jasa saling mengalokasikan biaya nya.


Nah,mungkin itu dulu yang kita bahas dari artikel ini.Untuk Contoh soal dari Departementalisasi Tiga Metode dan jawabanya bisa klik di : Contoh Soal dan Penyelesaian Departementalisasi.Sekian dan terimakasih.


Konsep Biaya dalam Akuntansi biaya

Konsep Biaya dalam Akuntansi biaya - Konsep biaya yang telah berkembang sekarang ini sesuai dengan kebutuhan para akuntan,ekonom dan insinyur.Seorang akuntan akan mendefinisikan biaya sebagai "suatu nilai tukar,pengeluaran,atau pengorbanan yang dilakukan untuk menjamin perolehan manfaat.Dalam akuntansi keuangan,pengeluaran atau pengorbanan pada tanggal akuisisi dicerminkan oleh penyusutan atas kas atau aset lain yang terjadi pada saat ini atau di masa yang akan datang.Konsep Biaya dalam Akuntansi biaya akan menjelaskan tentang istilah biaya,agar nantinya para calon akuntan tidak bingung dengan perbedaan antara biaya dan beban.


Konsep Biaya dalam Akuntansi biaya

Konsep Biaya dalam Akuntansi biaya - Biaya ( Cost)

Konsep Biaya dalam Akuntansi biaya - istilah biaya biasanya digunakan sebagai sinonim dari beban (expese).Tapi,ternyata beban sendiri mempunyai definisi yang sebenarnya berbeda dengna definisi dari biaya.Definisi dari beban adalah arus kas keluar yang terukur dari barng atau jasa,yang kemudian dibandingkan dengan pendapatan untuk menentukan laba.Contoh kasus gampang nya agar teman-teman bisa membedakan antara beban dan biaya adalah sebagai berikut :

Contoh Logika 1

Perusahaan PT.Tahu Sejahtera membeli bahan baku kedelai secara TUNAI.Karena pembelian ini menggunakan secara tunai,maka tidak ada aset berseih yang terpengaruh sehingga tidak perlu adanya pengakuan beban.Mengapa ? karena sumberdaya perusahaan hanya dirubah dari kas menjadi persediaan bahan baku.Akan tetapi,ketika persediaan bahan baku tersebut dirubah menjadi barang jadi dan kemudian dijual,maka biaya dari bahan baku tersebut dibukukan sebagai beban di laporan laba rugi.

SETIAP BEBAN ADALAH BIAYA,TETAPI TIDAK SETIAP BIAYA ADALAH BEBAN

Konsep Biaya dalam Akuntansi biaya - Biaya (Cost) dan Beban (expenses)


Dalam membedakan antara biaya dan beban sebenarnya cukup mudah,tetapi teman-teman terkadang bingung karena perbedaan keduanya yang begitu sedikit membuat kita menjadi bingung.Berikut ini mungkin saya berikan sedikit perbedaan yang bisa ditemukan oleh dosen saya :


  • Biaya : Pengorbanan sumber ekonomi yang biasa diukur dalam satuan uang untuk tujuan tertentu.Biasanya mempunyai ciri-ciri sebagai berikut : telah terjadi atau akan terjadi,dikeluarkan untuk tujuan tertentu.
  • Beban : Biaya yang telah habis pakai yang biasanya dikurangkan dari pendapatan.
  • Contoh simple dari keduanya adalah sebagai berikut :
    • Pembayaran biaya PDAM merupakan termasuk beban (expenses) 
    • Biaya pembelian kran air,pipa dan alat lainya untuk pengaliran air PDAM merupakan termasuk Biaya (cost)
Mudah bukan ? teman-teman tidak perlu merasa kesulitan kok.


Konsep Biaya dalam Akuntansi biaya - Jenis biaya dan deskripsinya

Konsep Biaya dalam Akuntansi biaya - Teman-teman coba pahami konsep di atas,istilah biaya menjadi lebih spesifik ketika dimodifikasi dengan deskripsi seperti langsung,utama,konversi,tetap,variabel,terkendali,periode,dan lainnya.Setiap modifikasi tersebut mengimpplikasikan suatu atribut tertentu  yang penting dalam pengukuran biaya.Biaya tersebut dicatat dan diakumulasikan ketika manajemen membebankan biaya ke persediaan,menyusun laporan keuangan,merencanakan dan mengendalikan biaya,membuat perencanaan dan ketika pengambilan keputusan.Sebagai seorang akuntan,nantinya akan banyak jenis biaya yang akan ditemui diantaranya adalah biaya masa depan,biaya penggantian,biaya diferensial,biaya oportunitas yang semuanya tidak dicatat dan dilaporkan dalam laporan keuangan eksternal.

Konsep Biaya dalam Akuntansi biaya - Di atas telah saya sebutkan beberapa jenis biaya,nah sekarang saya akan mendeskripsikan beberapa biaya tadi dan menambahkan beberapa jenis biaya yang belum disebutkan di atas :

  1. Biaya Langsung (direct cost) : biaya yang dikeluarkan untuk membiayai keperluan yang harus dibiayai.Contoh : Gaji karyawan,pembelian bahan baku.
  2. Biaya tidak langsung (indirect cost) : Biaya yang dikeluarkan untuk membiayai hal-hal yang sifatnya tidak langsung.Contoh : biaya overhead pabrik dan beberap hal yang berkaitan dengan proses produksi.
  3. Biaya eksplisit (explicit cost) : Biaya yang ketika dikeluarkan nantinya biaya tersebut tercantum dalam pembayaran kas
  4. Biaya implisit (implicit cost) : Biaya yang dikeluarkan tapi tidak tercantum dalam pembayaran kas.
  5. Biaya variabel : biaya yang nominalnya bergantung pada output atau hasil dari produksi.Semakin besar hasil produksi maka semakin besar pula biaya variabel nya.
  6. Biaya tetap : biaya yang nominalnya tidak bergantung pada jumlah produk yang dihasilkan.yang termasuk dalam biaya tetap adalah biaya penyusutan mesin pabrik.
  7. Biaya opportunity : biaya yang muncul akibat pengorbanan kesempatan tertentu.
  8. Biaya sebenarnya : biaya yang benar-benar dibayarkan sesuai dengan aktivitas yang dilakukan.


Mungkin itu dulu dari saya,semoga materi Konsep Biaya dalam Akuntansi biaya akan bermanfaat bagi teman-teman semuanya yang sedang menempuh mata kuliah akuntansi biaya.